Nestanak struje, prekid interneta ili kvar platnog sistema mogu privremeno onemogućiti plaćanje karticom i podizanje novca na bankomatu. Manja gotovinska rezerva tada može pokriti najnužnije troškove, ali držanje velikog dijela ušteđevine u kući donosi rizik od krađe, požara i gubitka kupovne moći.
Kartice, mobilno bankarstvo i digitalni novčanici olakšavaju svakodnevna plaćanja. Ipak, njihova dostupnost zavisi od infrastrukture koja u vanrednim okolnostima može zakazati.
Zato pitanje nije samo koliko novca imate na računu, već i kako ćete platiti hranu, ljekove ili prevoz ako tom novcu privremeno ne možete pristupiti. Za čitaoce u Crnoj Gori praktičnije je razmišljati o osnovnim troškovima domaćinstva u eurima nego preuzimati američke preporuke izražene u dolarima.
Koliko gotovine je dovoljno za hitne troškove?
Finansijski stručnjaci u izvornom američkom tekstu navode različite iznose.
Finansijska savjetnica Danijel Miura iz kompanije Spark Financials smatra da je za manje nepredviđene troškove dovoljno približno 100 do 200 dolara. Jasmin Pernel, osnivačica sajta The Wallet Moth, govori o oko 1.000 dolara kao rezervi koja bi mogla pokriti neposredne troškove hrane, goriva, ljekova i privremenog smještaja.
Džesi Krejmer iz Cobblestone Capital Advisors prednost daje iznosu manjem od 1.000 dolara, upozoravajući na rizike čuvanja velikih suma u domaćinstvu.
Ovi iznosi odnose se na američki kontekst. Potrebna rezerva zavisi od broja članova domaćinstva, zdravstvenih potreba, prevoza i okolnosti zbog kojih novac može biti potreban.
Evropski primjer: 200 eura za četvoročlanu porodicu
Konkretnu smjernicu objavio je holandski Nacionalni forum za platni sistem, kojim predsjedava centralna banka De Nederlandsche Bank (DNB). Preporuka je oko 70 eura po odrasloj osobi i 30 eura po djetetu, za najnužnije troškove tokom prva 72 sata prekida elektronskih plaćanja.
Prema toj računici, dvoje odraslih i dvoje djece imali bi rezervu od 200 eura. Preporuka obuhvata osnovne potrebe poput vode, hrane, ljekova i prevoza, uz prilagođavanje ličnim okolnostima.
Kako izračunati rezervu za svoje domaćinstvo
Polazna tačka može biti spisak neophodnih izdataka za nekoliko dana: hrana i voda, redovna terapija, osnovni prevoz i posebne potrebe djece ili starijih članova porodice.
Primjera radi, ako domaćinstvo procijeni da bi mu za te potrebe trebalo 40 eura dnevno, trodnevna rezerva iznosila bi 120 eura.
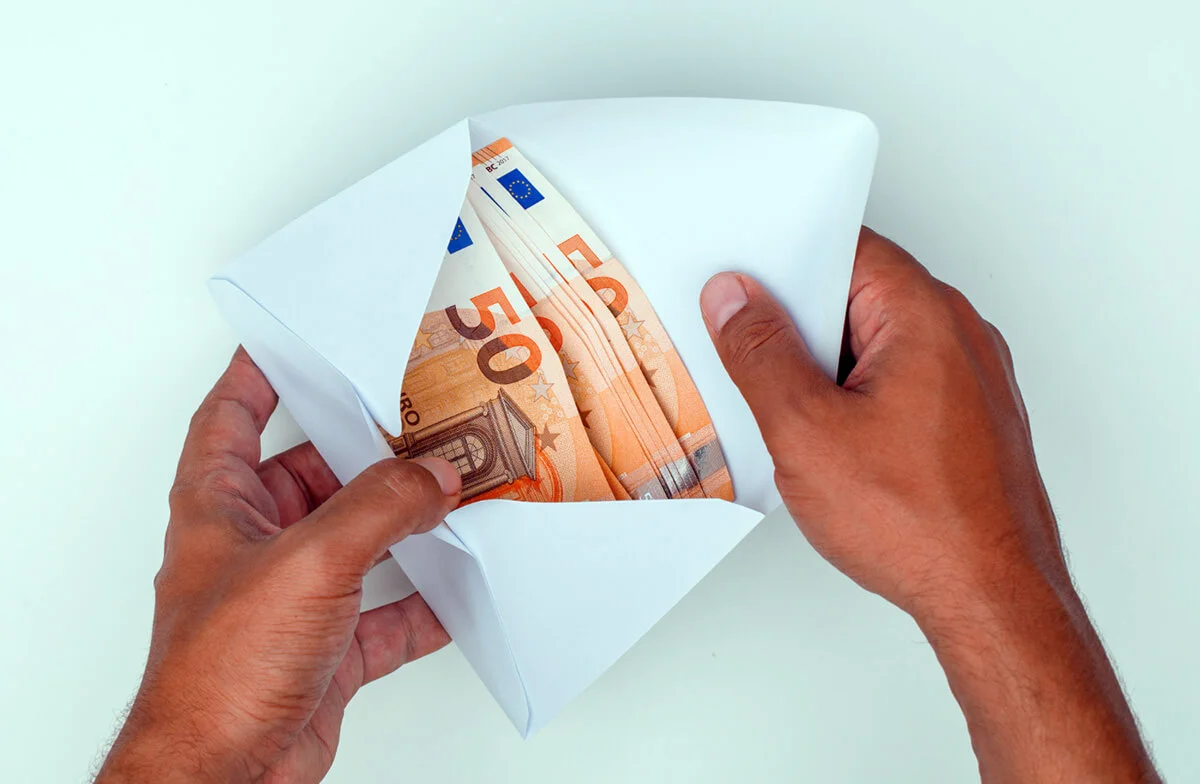
Korisno je imati manje apoene i nešto kovanica, jer trgovac možda neće imati dovoljno kusura. DNB takođe preporučuje kombinaciju novčanica i kovanica radi lakšeg plaćanja tačnog iznosa.
Gotovina može olakšati plaćanje tamo gdje prodaja i dalje funkcioniše. Sama po sebi, međutim, ne može riješiti zatvaranje prodavnica ili prekid rada opreme na benzinskoj pumpi.
Gotovinska rezerva i fond za nepredviđene situacije imaju različitu svrhu
Novac za nekoliko dana otežanog plaćanja samo je jedan dio finansijske pripreme domaćinstva. Širi fond za nepredviđene situacije služi i za veće troškove, poput popravke automobila, liječenja ili privremenog gubitka prihoda.
Miura zato smatra da glavninu tog fonda treba držati na štednom računu, umjesto u kući. Pri izboru računa važno je provjeriti dostupnost sredstava, naknade i uslove povlačenja novca. Novac potreban u kratkom roku zahtijeva poseban oprez prema ulaganjima čija vrijednost može značajno oscilirati.
Kako bezbjedno čuvati novac kod kuće
Metju Dejli iz Tiger Financiala i finansijski savjetnik Rajan Makarti ukazuju na potrebu zaštite od krađe, požara i poplave. Za čuvanje gotovine predlažu odgovarajući sef, uz provjeru njegove otpornosti na vatru i vodu i mogućnosti pričvršćivanja.
Ipak, nijedan način čuvanja ne uklanja sve rizike. Zato iznos treba uskladiti sa stvarnom namjenom rezerve, a potrošeni dio povremeno dopuniti.
Džej Zigmont, osnivač Childfree Wealtha, upozorava i na jednostavniji problem: novac koji je stalno pri ruci lakše je potrošiti. Jasno odvajanje rezerve od novca za svakodnevnu kupovinu pomaže da ona bude dostupna kada zatreba.
Zašto velika kućna zaliha novca gubi vrijednost
Gotovina ne donosi kamatu, a kada cijene rastu, njenom nepromijenjenom nominalnom vrijednošću može se kupiti manje robe i usluga. Evropska centralna banka (ECB) upravo gubitkom kupovne moći objašnjava jedan od osnovnih efekata inflacije.
I novac na računu može gubiti kupovnu moć ako kamata ne prati rast cijena. Zato odluka o većoj ušteđevini zahtijeva razmatranje prinosa, dostupnosti i rizika, dok kućna gotovinska rezerva prvenstveno služi za neposredne potrebe.